
La Corte Suprema limitó el cobro de impuestos sin respaldo expreso en la ley
Política19/09/2026 REDACCIÓN
El máximo tribunal revocó un fallo por el ABL de Costa Salguero y sostuvo que una obligación tributaria no puede extenderse mediante interpretaciones.
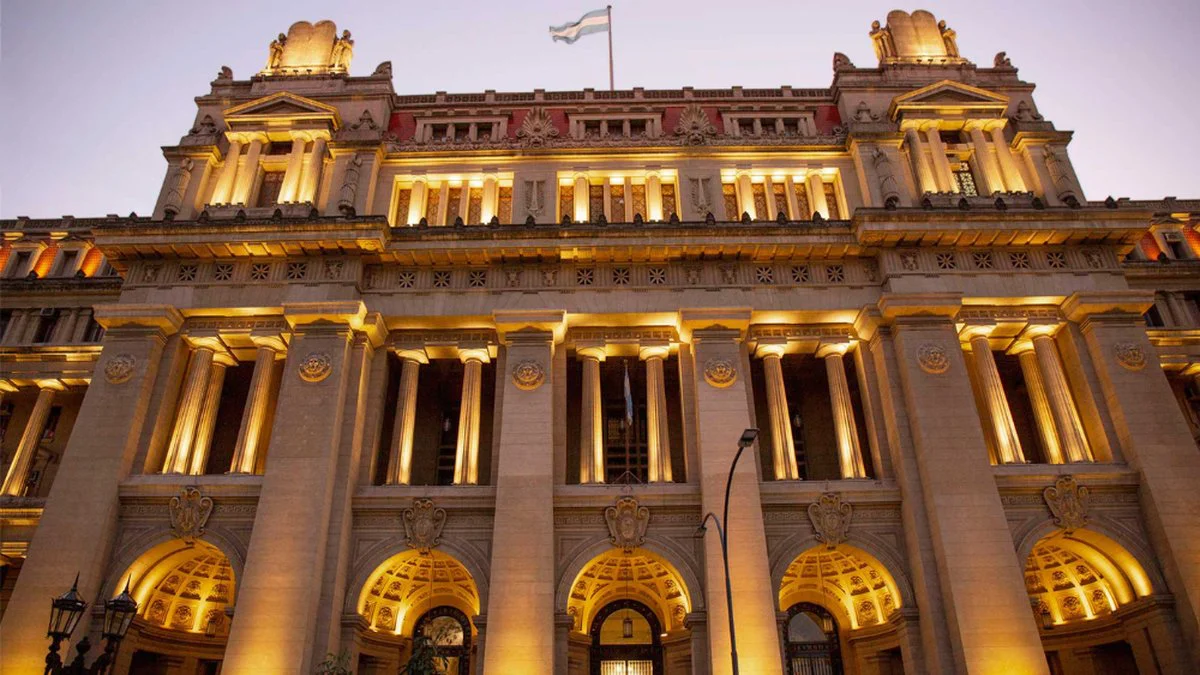
La Corte Suprema de Justicia de la Nación revocó una sentencia que había respaldado el reclamo de la Ciudad de Buenos Aires por el pago del ABL correspondiente a una concesión de Costa Salguero. El tribunal sostuvo que un contribuyente no puede quedar obligado a pagar un impuesto si la legislación no lo incluye de manera expresa.
La causa fue iniciada por Telemetrix S.A., concesionaria del complejo Costa Salguero, a partir del reclamo por la cuota 6/2007 de la Contribución de Alumbrado, Barrido y Limpieza. La empresa cuestionó que se le atribuyera esa obligación por su condición de concesionaria onerosa.
OTRAS NOTICIAS:
El planteo había recibido respuestas desfavorables en las primeras instancias judiciales. Tanto el juzgado interviniente como la Cámara de Apelaciones en lo Contencioso Administrativo y Tributario porteña habían avalado la posición del Gobierno de la Ciudad.
El expediente llegó luego al Tribunal Superior de Justicia porteño, que por mayoría rechazó el recurso de Telemetrix. Ese tribunal había interpretado que el Código Fiscal permitía alcanzar con el tributo los derechos derivados de una concesión sobre inmuebles.
OTRAS NOTICIAS:
La Corte adoptó un criterio diferente al revisar esa interpretación. Para el máximo tribunal, ni el Código Fiscal porteño ni otra norma aplicable establecían expresamente que una concesión onerosa estuviera alcanzada por el ABL reclamado en la causa.
El punto central del fallo quedó vinculado con el principio de legalidad tributaria. La Corte consideró que una obligación fiscal no puede surgir de una interpretación que amplíe el alcance de la norma para incorporar a sujetos que no aparecen comprendidos en ella.
OTRAS NOTICIAS:
En ese sentido, el tribunal sostuvo que “el silencio o la omisión en la materia impositiva requieren ser aplicados restrictivamente” y que no corresponde suplir esa ausencia mediante una interpretación analógica. El criterio impone un límite a la posibilidad de extender obligaciones fiscales más allá de lo establecido por la legislación.
La decisión también siguió los lineamientos del dictamen de la procuradora Laura Monti. Allí se había advertido que atribuir el pago del tributo a concesionarios onerosos sin una previsión expresa podía vulnerar la reserva de ley en materia tributaria y el derecho de propiedad.
El dictamen había planteado además que “una ley formal tipifique el hecho que se considere imponible” como condición para que pueda configurarse posteriormente una obligación tributaria. Para la Corte, esos límites resultaban determinantes frente a la interpretación adoptada previamente por la justicia porteña.
Con esta resolución, el máximo tribunal revocó la sentencia cuestionada en la causa iniciada por Telemetrix. El criterio establecido reafirma que la creación o extensión de obligaciones tributarias requiere respaldo expreso en una norma y no puede depender únicamente de una interpretación judicial o administrativa.
El fallo fue dictado luego de la excusación del juez Ricardo Lorenzetti. Intervinieron los ministros Horacio Rosatti y Carlos Rosenkrantz, junto con los conjueces Alejandro Tazza, Mirta Delia Tyden y Javier Leal de Ibarra.
Te puede interesar