
Jubilaciones: revisar los aportes a tiempo puede evitar quedarte sin el beneficio
Enfoques20/09/2026 REDACCIÓN
Martín Carralbal explicó por qué esperar hasta la edad jubilatoria puede hacer perder opciones para completar aportes y alcanzar los 30 años requeridos.
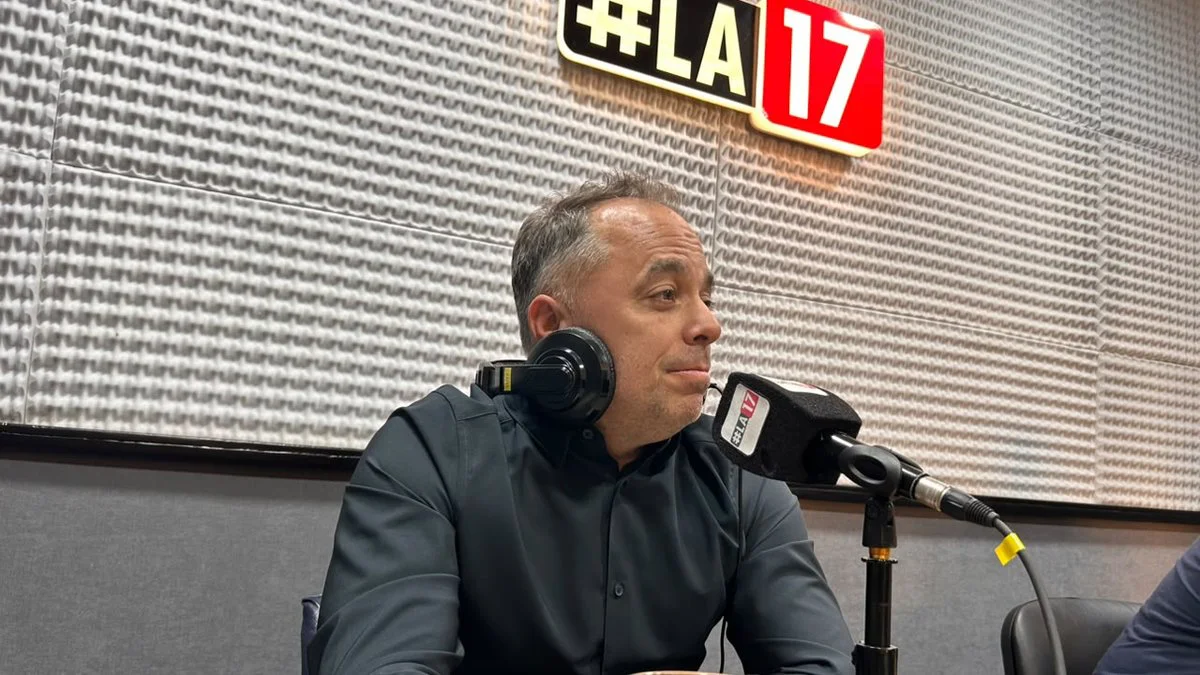
Llegar a los 60 o 65 años sin conocer cuántos aportes están efectivamente reconocidos puede dejar a una persona frente a un problema que ya no tiene las mismas soluciones que años atrás. El abogado previsional Martín Carralbal advirtió en diálogo con #LA17 que todavía persiste la idea de que, al alcanzar la edad jubilatoria, será posible recurrir a una moratoria para completar los períodos faltantes y comenzar a cobrar. La realidad actual exige revisar la historia previsional varios años antes de iniciar el trámite, porque algunas herramientas disponibles dejan de poder utilizarse precisamente cuando se alcanza la edad para jubilarse. “Tenemos que ser un poquito previsores para no pasarla mal”, resumió el especialista al plantear el eje de la situación.
Carralbal sostuvo que una de las primeras preguntas que debería hacerse cualquier trabajador es cuántos años tiene registrados y qué períodos quedaron sin aportes. La consulta, explicó, no debería reservarse para los últimos meses de actividad laboral, sino formar parte de una planificación previa que permita corregir inconvenientes. “¿Dónde estoy parado?”, planteó como punto de partida para analizar cada caso. Esa revisión incluye controlar aportes, posibles deudas, períodos trabajados que no aparecen reconocidos y alternativas de regularización, porque el paso del tiempo puede reducir sensiblemente las posibilidades de completar los requisitos.
OTRAS NOTICIAS:
El problema tiene una dimensión mayor entre monotributistas y autónomos, sectores que crecieron con fuerza durante las últimas décadas. Carralbal indicó que el monotributo comenzó en 1998 con alrededor de un millón de aportantes, pasó a aproximadamente 1,6 millones en 2018 y actualmente reúne a casi cinco millones de personas. Una parte de ese crecimiento responde, según señaló, a trabajadores que dejaron empleos formales y tuvieron que buscar nuevas formas de ingreso. “Muchos han migrado del sector formal forzadamente, tenían un sueldo, trabajaban en alguna empresa y lamentablemente ya no tienen ese trabajo”, explicó. Entre ellos aparecen personas que realizan changas, reparto, oficios o actividades independientes y que necesitan controlar si sus pagos se están transformando efectivamente en años reconocidos para una futura jubilación.
Para los monotributistas, el abogado recomendó utilizar las herramientas de ARCA para revisar la cuenta corriente y conocer si existen obligaciones pendientes. El pago mensual reúne componentes impositivos, previsionales y de obra social, por lo que mantener el régimen activo no significa necesariamente que toda la historia esté completa. El control periódico permite descubrir deudas o interrupciones antes de que se transformen en años faltantes difíciles de recuperar. Carralbal mencionó la necesidad de verificar “qué aportes debés, qué moratoria podés utilizar para regularizar”, especialmente cuando hubo períodos de actividad discontinuos o dificultades económicas que provocaron atrasos.
OTRAS NOTICIAS:
Entre los autónomos, el problema puede quedar todavía más relegado. Comerciantes, profesionales y responsables de distintas actividades suelen priorizar impuestos con consecuencias inmediatas para el giro de sus negocios y dejar para más adelante la obligación previsional. “El autónomo generalmente se cuida mucho con IVA y Ganancias, pero la parte previsional muchas veces se descuida”, describió Carralbal. La dificultad aparece cuando faltan pocos años para jubilarse y se detectan deudas acumuladas. El especialista contó que en las consultas escucha expresiones como “me olvidé, no sabía”, cuando la posibilidad de ordenar esos períodos ya resulta más costosa o directamente está condicionada por la edad.
La advertencia se vuelve más significativa por la cantidad de personas que podrían alcanzar la edad jubilatoria sin reunir los 30 años requeridos. Carralbal señaló que, entre quienes llegan hoy a esas edades, una de cada diez mujeres no alcanzaría los aportes necesarios y lo mismo ocurriría con tres de cada diez hombres. El déficit previsional no está asociado únicamente a decisiones individuales, sino también a un mercado laboral atravesado durante años por la informalidad. El abogado remarcó que existen millones de personas que trabajan pero no realizan aportes y vinculó esa realidad con las dificultades futuras para acceder a una prestación contributiva.
OTRAS NOTICIAS:
Ese fenómeno convive, además, con una población que vive más años y permanece activa durante períodos más prolongados. Carralbal consideró necesario evitar una mirada que idealice el hecho de continuar trabajando después de los 65, porque en muchos casos responde a una necesidad económica y no a una elección. “Hay muchos trabajando, algunos con necesidad de hacerlo, no hay que romantizar esa cuestión”, manifestó. El desafío previsional aparece precisamente en ese cruce: una población mayor más numerosa, una extensa informalidad laboral y trabajadores que llegan a edades avanzadas sin haber podido consolidar tres décadas completas de aportes.
Durante muchos años, esa dificultad encontraba una salida a través de sucesivas moratorias. Carralbal recordó que en 2005 comenzó un proceso amplio de inclusión previsional que permitió incorporar a millones de personas sin los aportes completos y que luego existieron nuevos regímenes y prórrogas. La posibilidad de comenzar a cobrar mientras se cancelaba la deuda terminó generando una expectativa que todavía persiste.“Vos ibas a la ANSES, te iniciaban el trámite, te pagaban un beneficio y la deuda de aportes te la descontaban en cómodas cuotas”, explicó. Para quienes habían trabajado en la informalidad o cuyos empleadores nunca realizaron los aportes correspondientes, aquel mecanismo permitía acceder a un ingreso y a una cobertura médica sin tener que cancelar primero toda la deuda.
El especialista reconoció que ese sistema tuvo distintas lecturas. Por un lado, permitió incorporar a personas que habían trabajado durante años sin registración y que de otro modo habrían quedado sin protección. También significó que esos ingresos regresaran en buena medida a la economía mediante consumo. “Era un salvataje y una inclusión”, definió Carralbal, aunque también señaló que un esquema de esa magnitud necesita financiamiento para sostenerse en el tiempo. En su análisis, no se trata de una discusión que pueda reducirse a estar completamente a favor o completamente en contra: las moratorias ofrecieron cobertura social, pero también trasladaron al sistema el costo de períodos que no habían sido financiados mediante aportes regulares.
El inconveniente actual es que todavía hay personas que llegan a los 60 o 65 años convencidas de que aquella alternativa continúa disponible en las mismas condiciones. Carralbal contó que recibe consultas de quienes ya alcanzaron la edad y pretenden iniciar una jubilación mediante una moratoria similar a las anteriores. “Me dicen: ‘Martín, por favor, hagámoslo por moratoria’. No, ya no existe más”, relató. El régimen amplio que permitía resolver buena parte de esos casos dejó de estar vigente en marzo de 2025, por lo que esperar hasta el momento de jubilarse puede significar descubrir demasiado tarde que ya no existe el instrumento con el que la persona contaba.
Eso no implica que hayan desaparecido todas las posibilidades de regularización. Carralbal explicó que permanecen herramientas vinculadas con las leyes 24.476 y 27.705, aunque funcionan de manera diferente. “Hoy te tenés que armar tu jubilación”, graficó al comparar el proceso con un mueble que llega por partes y debe ser ensamblado por quien lo compra. Una de las opciones permite regularizar períodos comprendidos entre los 18 años de edad de la persona y septiembre de 1993, mientras otra contempla aportes posteriores dentro de determinados límites temporales. La diferencia más importante respecto de las antiguas moratorias es que ahora, en muchos casos, el interesado debe comenzar a pagar antes de recibir un beneficio.
Carralbal precisó que la regularización de períodos antiguos tiene un costo mucho menor y ejemplificó que adquirir diez años dentro del régimen correspondiente a etapas anteriores a septiembre de 1993 puede representar un desembolso relativamente reducido. Para períodos posteriores, en cambio, interviene la Unidad de Cancelación de Aportes Previsionales, conocida como UCAP, cuyo importe se actualiza. El costo de completar años faltantes puede convertirse así en una carga económica importante para una persona que todavía trabaja y debe sostener sus gastos cotidianos. El abogado reconoció esa dificultad al anticipar una respuesta habitual: “Está muy lindo lo que usted dice, pero yo estoy complicado para llegar a fin de mes, tengo que pagar servicios, tengo que pagar impuestos”.
La edad es uno de los elementos determinantes. Carralbal explicó que determinadas herramientas previstas para cancelar aportes pueden utilizarse por mujeres desde los 50 años y antes de cumplir los 60, y por hombres desde los 55 y antes de llegar a los 65. Cumplir la edad jubilatoria puede cerrar una posibilidad que estaba disponible apenas unos meses antes.“Digo antes porque si quieren entrar a este régimen habiendo cumplido la edad jubilatoria, 60 la mujer y 65 los hombres, no lo van a poder hacer”, enfatizó. Para el abogado, allí se encuentra una de las razones principales para difundir el tema antes de que las personas lleguen al momento de iniciar el expediente.
La falta de información también ocupa un lugar importante en el problema. Carralbal consideró que las herramientas existentes tuvieron difusión cuando fueron aprobadas, pero actualmente no forman parte de la conversación cotidiana y muchas personas desconocen que podrían utilizarlas. “Son como esos derechos que no se conocen y, como no se conocen, no se ejercen”, afirmó. La consecuencia puede ser perder una oportunidad simplemente por no haber revisado la situación previsional a tiempo. Por eso insistió en que incluso quienes hoy no tienen recursos suficientes para comenzar una regularización deberían, al menos, conocer cuántos años poseen, cuánto les falta y qué alternativas podrían utilizar.
Una consulta realizada durante la entrevista permitió trasladar esa advertencia a un caso concreto. Una oyente de 52 años explicó que tenía 23 años de aportes y que llevaba siete años sin contribuir. Carralbal sostuvo que todavía cuenta con margen para actuar, pero remarcó que deberá completar los períodos faltantes si pretende acceder a una jubilación ordinaria. “Si yo no llego a 30 años de aportes y tengo 23, es lo mismo que no tener nada si no aportás esos siete que te faltan”, explicó. La alternativa podría pasar por retomar aportes mediante el monotributo, una actividad formal o evaluar alguno de los mecanismos disponibles para regularizar períodos anteriores.
La jubilación, además, no representa solamente el acceso a un ingreso mensual. Carralbal puso el foco en la cobertura sanitaria que acompaña al beneficio y sostuvo que ese aspecto adquiere particular importancia ante las dificultades económicas de la vejez. “No es lo mismo tener cobertura que no tenerla”, expresó al referirse a PAMI, aun reconociendo las demoras y problemas que puede atravesar la obra social. También señaló que un elevado nivel de informalidad termina trasladando mayor presión sobre el sistema público de salud cuando las personas alcanzan edades avanzadas sin una cobertura propia.
El recorrido para ordenar la situación comienza por revisar los datos y luego acudir a ANSES para evaluar cada caso. Allí pueden analizarse los períodos reconocidos, las deudas existentes, el régimen aplicable y, cuando corresponda, la situación socioeconómica del interesado. No existe una solución idéntica para todos, porque los años trabajados, las edades, las deudas y las posibilidades económicas cambian de una persona a otra. Carralbal insistió en que contar con ese diagnóstico previo permite tomar decisiones con mayor margen y evita descubrir los inconvenientes cuando ya desaparecieron algunas alternativas.
La principal advertencia de la entrevista apunta, entonces, a modificar una costumbre instalada durante años. Confiar en que al cumplir la edad aparecerá una nueva moratoria significa dejar una decisión central atada a una posibilidad que hoy no está garantizada. “Muchas veces el paso del tiempo y no haber hecho nada después te impide poder estar en una mejor situación”, resumió Carralbal. Revisar los aportes, detectar períodos faltantes y conocer las herramientas vigentes antes de los 60 o 65 años puede marcar la diferencia entre llegar al momento de jubilarse con una estrategia definida o descubrir, cuando queda poco margen, que los 30 años necesarios todavía están lejos.
Te puede interesar