"En Argentina es un delirio llevar los billetes físicos para comprar un inmueble"
Enfoques29/09/2026 REDACCIÓN
El mecanismo de comercialización de bienes raíces atraviesa un proceso de reconversión impulsado por la digitalización de activos de valor real.

El mecanismo de comercialización de bienes raíces atraviesa un proceso de reconversión impulsado por la digitalización de activos de valor real. La irrupción de la tecnología blockchain permite fraccionar unidades residenciales o comerciales para comercializarlas en partes proporcionales, eliminando la necesidad de manejar grandes volúmenes de efectivo o gestionar financiamientos bancarios tradicionales.
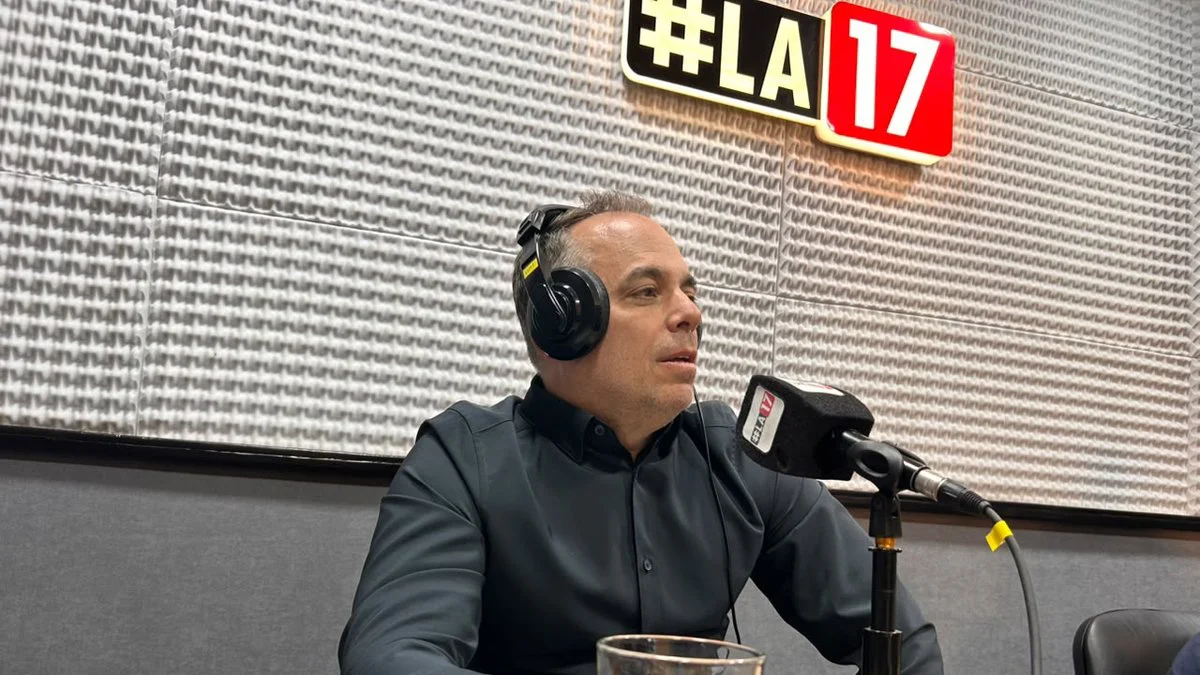
En diálogo con #LA17, el especialista en finanzas e inversiones Diego Torres explicó la lógica detrás de esta modalidad que comenzó con las divisas y ahora se traslada al sector inmobiliario. "Bitcoin fue el primer activo nativo digital que representa un valor, y a partir de esa tecnología se pensó en representar activos reales de forma digital; el primer activo tokenizado fue el dólar en 2015 y hoy hay más de 300.000 millones de dólares tokenizados en el mundo", indicó el analista.
OTRAS NOTICIAS:
La aplicación de este sistema a los desarrollos urbanísticos locales abre la posibilidad de captar financiamiento externo sin las trabas operativas que imponen los giros bancarios internacionales. Mediante la adquisición de tokens desde una billetera virtual, inversores ubicados en cualquier punto del planeta pueden participar del rendimiento de una obra en ejecución dentro de la ciudad.
Al detallar el funcionamiento del modelo en el mercado patagónico, el especialista enfatizó la liquidez que aporta la tecnología a las inversiones en ladrillos. "Podés tokenizar un inmueble y contar con las mismas ventajas del dólar digital, donde si hacés una inversión especulativa buscando un rendimiento, podés comprar un token que represente una proporción de un inmueble en cualquier lugar del mundo desde el celular", precisó Torres.
OTRAS NOTICIAS:
A diferencia de la emisión de activos meramente especulativos, el proceso de estructuración de un token inmobiliario exige una correspondencia estricta con el marco legal vigente. La combinación de sociedades comerciales, fideicomisos y la intervención de escribanos públicos garantiza que cada representación digital tenga su respaldo equivalente en el mundo físico.
Frente a las dudas que surgen respecto de la custodia de los fondos, el analista financiero subrayó el nivel de resguardo que ofrece esta arquitectura mixta. "En la tokenización la seguridad es bastante alta porque tenés doble registro: el registro en lo real con el fideicomiso, el escribano y la sociedad jurídica, y después tenés el gemelo digital; tenés dos capas de seguridad, por lo que es más seguro que otros activos cripto sin respaldo", fundamentó el columnista en #LA17.
OTRAS NOTICIAS:
Esta misma dinámica de fraccionamiento digital comenzó a implementarse en emprendimientos agropecuarios e industriales de ciclo largo, como las plantaciones de olivos o las producciones vitivinícolas. La posibilidad de intercambiar la tenencia del activo en mercados secundarios evita que el inversor deba esperar años para recuperar el capital aportado.
Al analizar los beneficios para el sector productivo, Torres remarcó cómo la digitalización transforma la liquidez de los proyectos con tiempos de maduración extensos. "En procesos productivos largos la tokenización da liquidez, porque si hacés una inversión que tarda 15 años en generar flujo de fondos, tenés un activo digital que circula por la blockchain y permite a diferentes participantes entrar y salir de forma más ágil que con un documento firmado en escribanía", puntualizó.
La búsqueda de alternativas por parte de los ahorristas responde a las recurrentes crisis de confianza en los circuitos bancarios y al costo operativo de resguardar billetes en papel. El sistema financiero tradicional presenta dificultades crecientes para conectar de forma eficiente la capacidad de ahorro con las demandas de financiamiento de la economía real.
Al abordar la deformación del mercado crediticio local, el analista cuestionó la vigencia de los métodos de pago tradicionales en el país. "En Argentina es insólito que para comprar un inmueble tengas que juntarte en un lugar y llevar los billetes físicos, eso es un delirio que sucede por las situaciones extrañas que nos tocan vivir, pero no pasa en ningún lugar del mundo", afirmó Torres.
La consolidación de un entorno de transacciones digitales busca reducir los riesgos de robos, evitar las comisiones bancarias excesivas y sortear la falta de crédito para desarrollos productivos regionales. La herramienta ofrece una vía directa para conectar el capital de los pequeños inversores locales con la ejecución de proyectos de infraestructura en la zona.
En el tramo final de la entrevista, el especialista abogó por utilizar la tecnología disponible para fortalecer el circuito económico patagónico sin recurrir al endeudamiento externo. "El sistema financiero tradicional ya no resuelve los problemas y se rompió la conexión entre ahorro e inversión; las criptomonedas permiten crear un mercado de capitales regional con ahorristas y proyectos de la región, invirtiendo en el lugar donde uno vive de manera genuina", concluyó Torres.
Te puede interesar